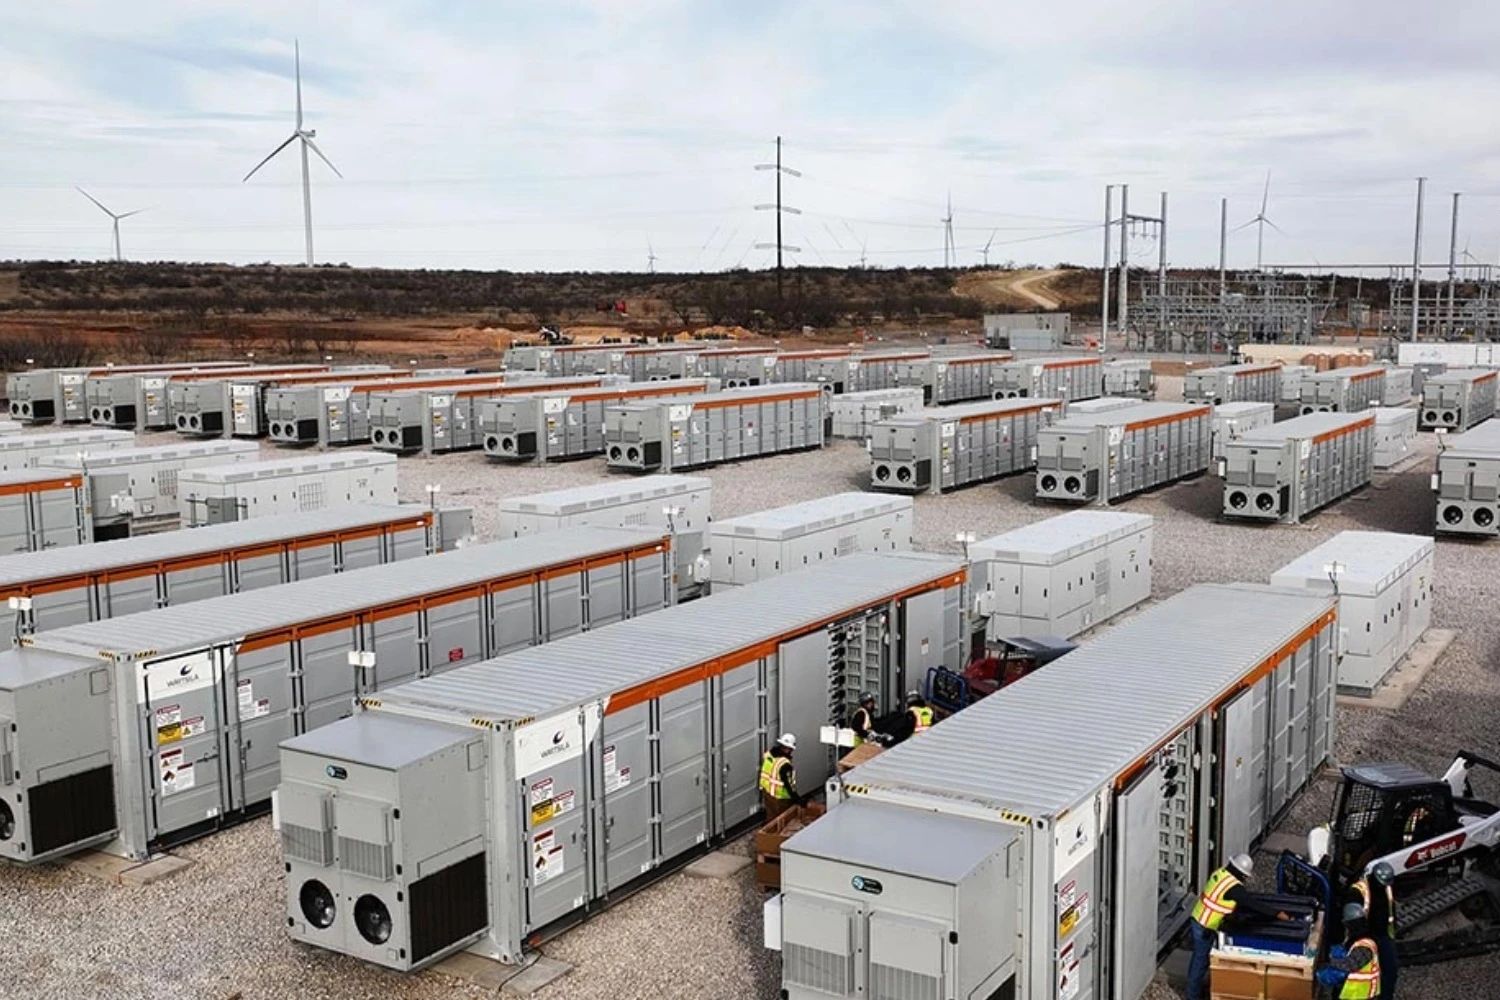
“三北”储能试点助推储能商业化进程
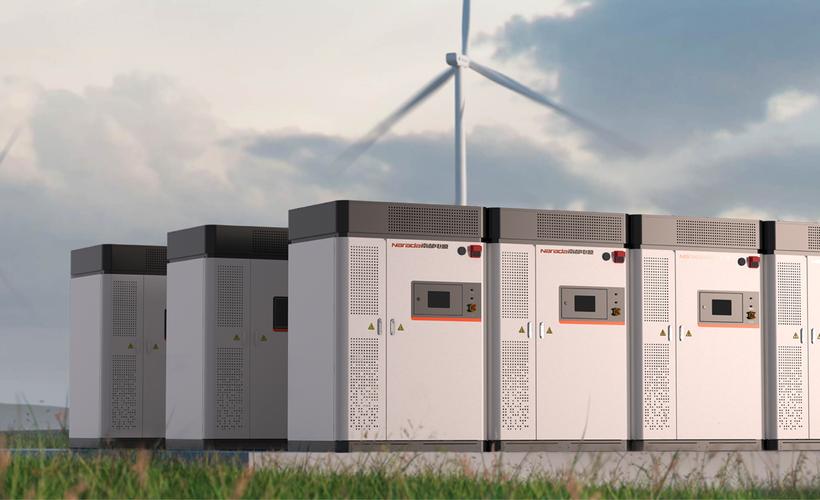
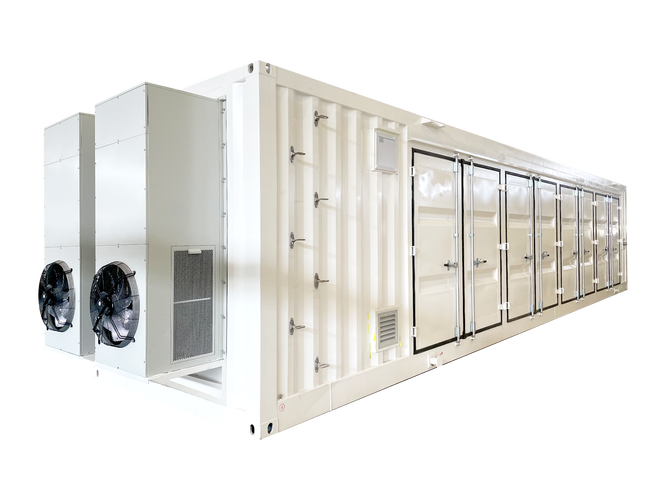
随着我国新能源装机规模持续扩大,弃风弃光问题在“三北”地区(东北、华北、西北)尤为突出。储能作为灵活调节资源,被视为提升新能源消纳能力的关键支撑。国家能源局在“三北”地区部署了一批储能试点项目,旨在通过示范应用探索储能技术路线、商业模式与政策机制,从而加快储能商业化进程。
一、试点背景与目标
“三北”地区风能、太阳能资源富集,但本地消纳能力有限,外送通道不足,导致新能源利用率偏低。储能系统可在发电侧、电网侧和用户侧发挥调峰、调频、备用等作用。试点项目重点验证储能在提升新能源并网消纳、参与电力辅助服务市场、实现多能互补等方面的效果,并为后续大规模推广积累经验。
二、主要试点内容
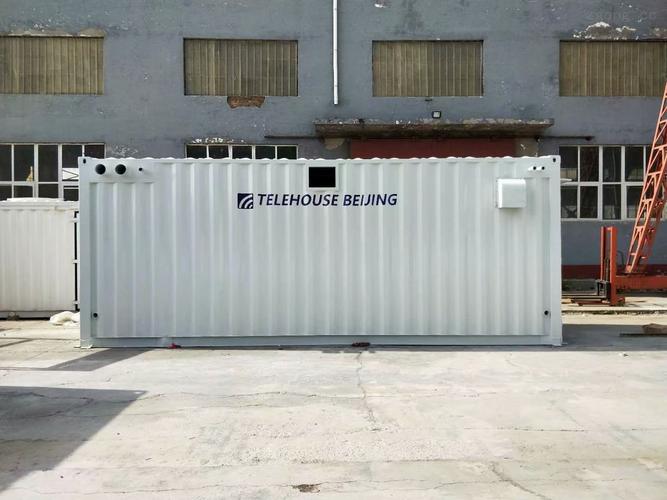
- 电源侧储能:在风电、光伏基地配置一定比例的储能设施,减少弃电,平滑出力波动。要求储能时长原则上不低于2小时,并探索“新能源+储能”联合运行调度模式。
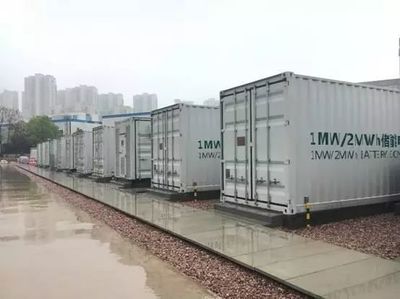
- 电网侧储能:在关键变电站或输电节点建设独立储能电站,参与调峰调频,缓解线路阻塞,提高电网运行灵活性。部分项目采用共享储能模式,向多个新能源场站租赁容量。
- 用户侧储能:在工业园区、数据中心等场景推广分布式储能,利用峰谷价差获取收益,同时提升供电可靠性。
三、商业化进展与挑战
通过试点,储能成本稳步下降。锂电池系统中标价格从2018年的约1.5元/Wh降至目前的0.8元/Wh以下,循环寿命提升至6000次以上。商业模式逐步清晰:共享储能、租赁服务、辅助服务补偿、容量电价等机制在部分省份落地。青海、甘肃、宁夏等地已涌现出多个百兆瓦级共享储能项目,月利用率超过200小时,初步实现盈利。
商业化仍面临诸多挑战:一是储能调用频次和补偿标准不统一,部分地区收益不确定;二是安全标准、消防规范、并网检测等体系尚不完善;三是初始投资较高,融资渠道有限,回收期普遍在6-8年;四是电力市场机制对储能的独立身份认定尚需突破。
四、政策支撑与展望
国家层面已出台《关于加快推动新型储能发展的指导意见》《“十四五”新型储能发展实施方案》等文件,明确到2025年新型储能装机达到30GW以上。多地政府将储能纳入“三北”新能源配套要求,并给予容量补贴、优先调度等支持。随着电力现货市场、辅助服务市场逐步完善,储能的多元价值将得到更充分体现。
“三北”储能试点将继续向长时储能、液流电池、压缩空气、氢储能等新技术方向拓展。专家预计,到2030年,我国新型储能装机有望超过100GW,成为支撑新型电力系统的重要力量。储能商业化拐点已现,大规模发展前景可期。
如若转载,请注明出处:http://www.njwnenergy.com/product/35.html
更新时间:2026-10-03 09:23:44